Pada zaman pasca moden ini, hampir semua orang yang kita kenal mempunyai akaun bank. Kita seringkali terbiasa dengan perkara ini tanpa betul-betul menyingkap maksud bank itu sendiri; institusi yang dizahirkan sebagai penyimpan wang dan harta kita. Pernahkah kita henti seketika dan bertanya, adakah simpanan dalam akaun bank betul-betul bebas riba?
وَمَآ ءَاتَيْتُم مِّن رِّبًۭا لِّيَرْبُوَا۟ فِىٓ أَمْوَٰلِ ٱلنَّاسِ فَلَا يَرْبُوا۟ عِندَ ٱللَّهِ ۖ وَمَآ ءَاتَيْتُم مِّن زَكَوٰةٍۢ تُرِيدُونَ وَجْهَ ٱللَّهِ فَأُو۟لَـٰٓئِكَ هُمُ ٱلْمُضْعِفُونَ
📖 Riba dalam Quran
"Dan (ketahuilah bahawa) sesuatu pemberian atau tambahan yang kamu berikan, supaya bertambah kembangnya dalam pusingan harta manusia maka ia tidak sekali-kali akan kembang di sisi Allah (tidak mendatangkan kebaikan). Dan sebaliknya sesuatu pemberian sedekah yang kamu berikan dengan tujuan mengharapkan keredaan Allah semata-mata, maka mereka yang melakukannya itulah orang-orang yang beroleh pahala berganda-ganda."
Surah Ar-Rum, ayah 39
Perkataan ‘riba’ itu membawa maksud lebihan yang datang daripada sesuatu perkara itu sendiri. Apabila difahamkan dengan penglibatan wang, ia bermaksud kita tidak patut menjual beli wang itu sendiri - dengan ibarat menukar RM1 untuk RM2 (sebagai contoh). Agak logik bukan?
Lebih daripada 92% rakyat Malaysia menyimpan wang mereka di dalam bank, dan bagi mereka yang beragama Islam, mereka biasanya akan ditawarkan Akaun simpanan Islamik, biasanya daripada Bank Islam yang juga mempunyai bank Konvensional tersendiri. Walaupun Akaun Perbankan Islam ini dipromosikan sebagai bebas-Riba, dan telah disemak dan dijamin oleh pakar Shariah, pada hakikatnya perbankan Islam adalah sebuah institusi perbankan juga.
Hutang merupakan talian hayat bagi bank, termasuk bank Islam
Kesemua bank komersial berdaftar di Malaysia dikawal selia oleh Bank Negara, termasuklah bank-bank Islam. Seperti mana-mana Bank Rizab di seluruh dunia, Bank Negara mempunyai kuasa untuk menetapkan peraturan bagi bank-bank yang beroperasi dalam negara.
Secara tuntas, peraturan berkenaan membenarkan bank-bank beroperasi berdasarkan prinsip asas berikut:
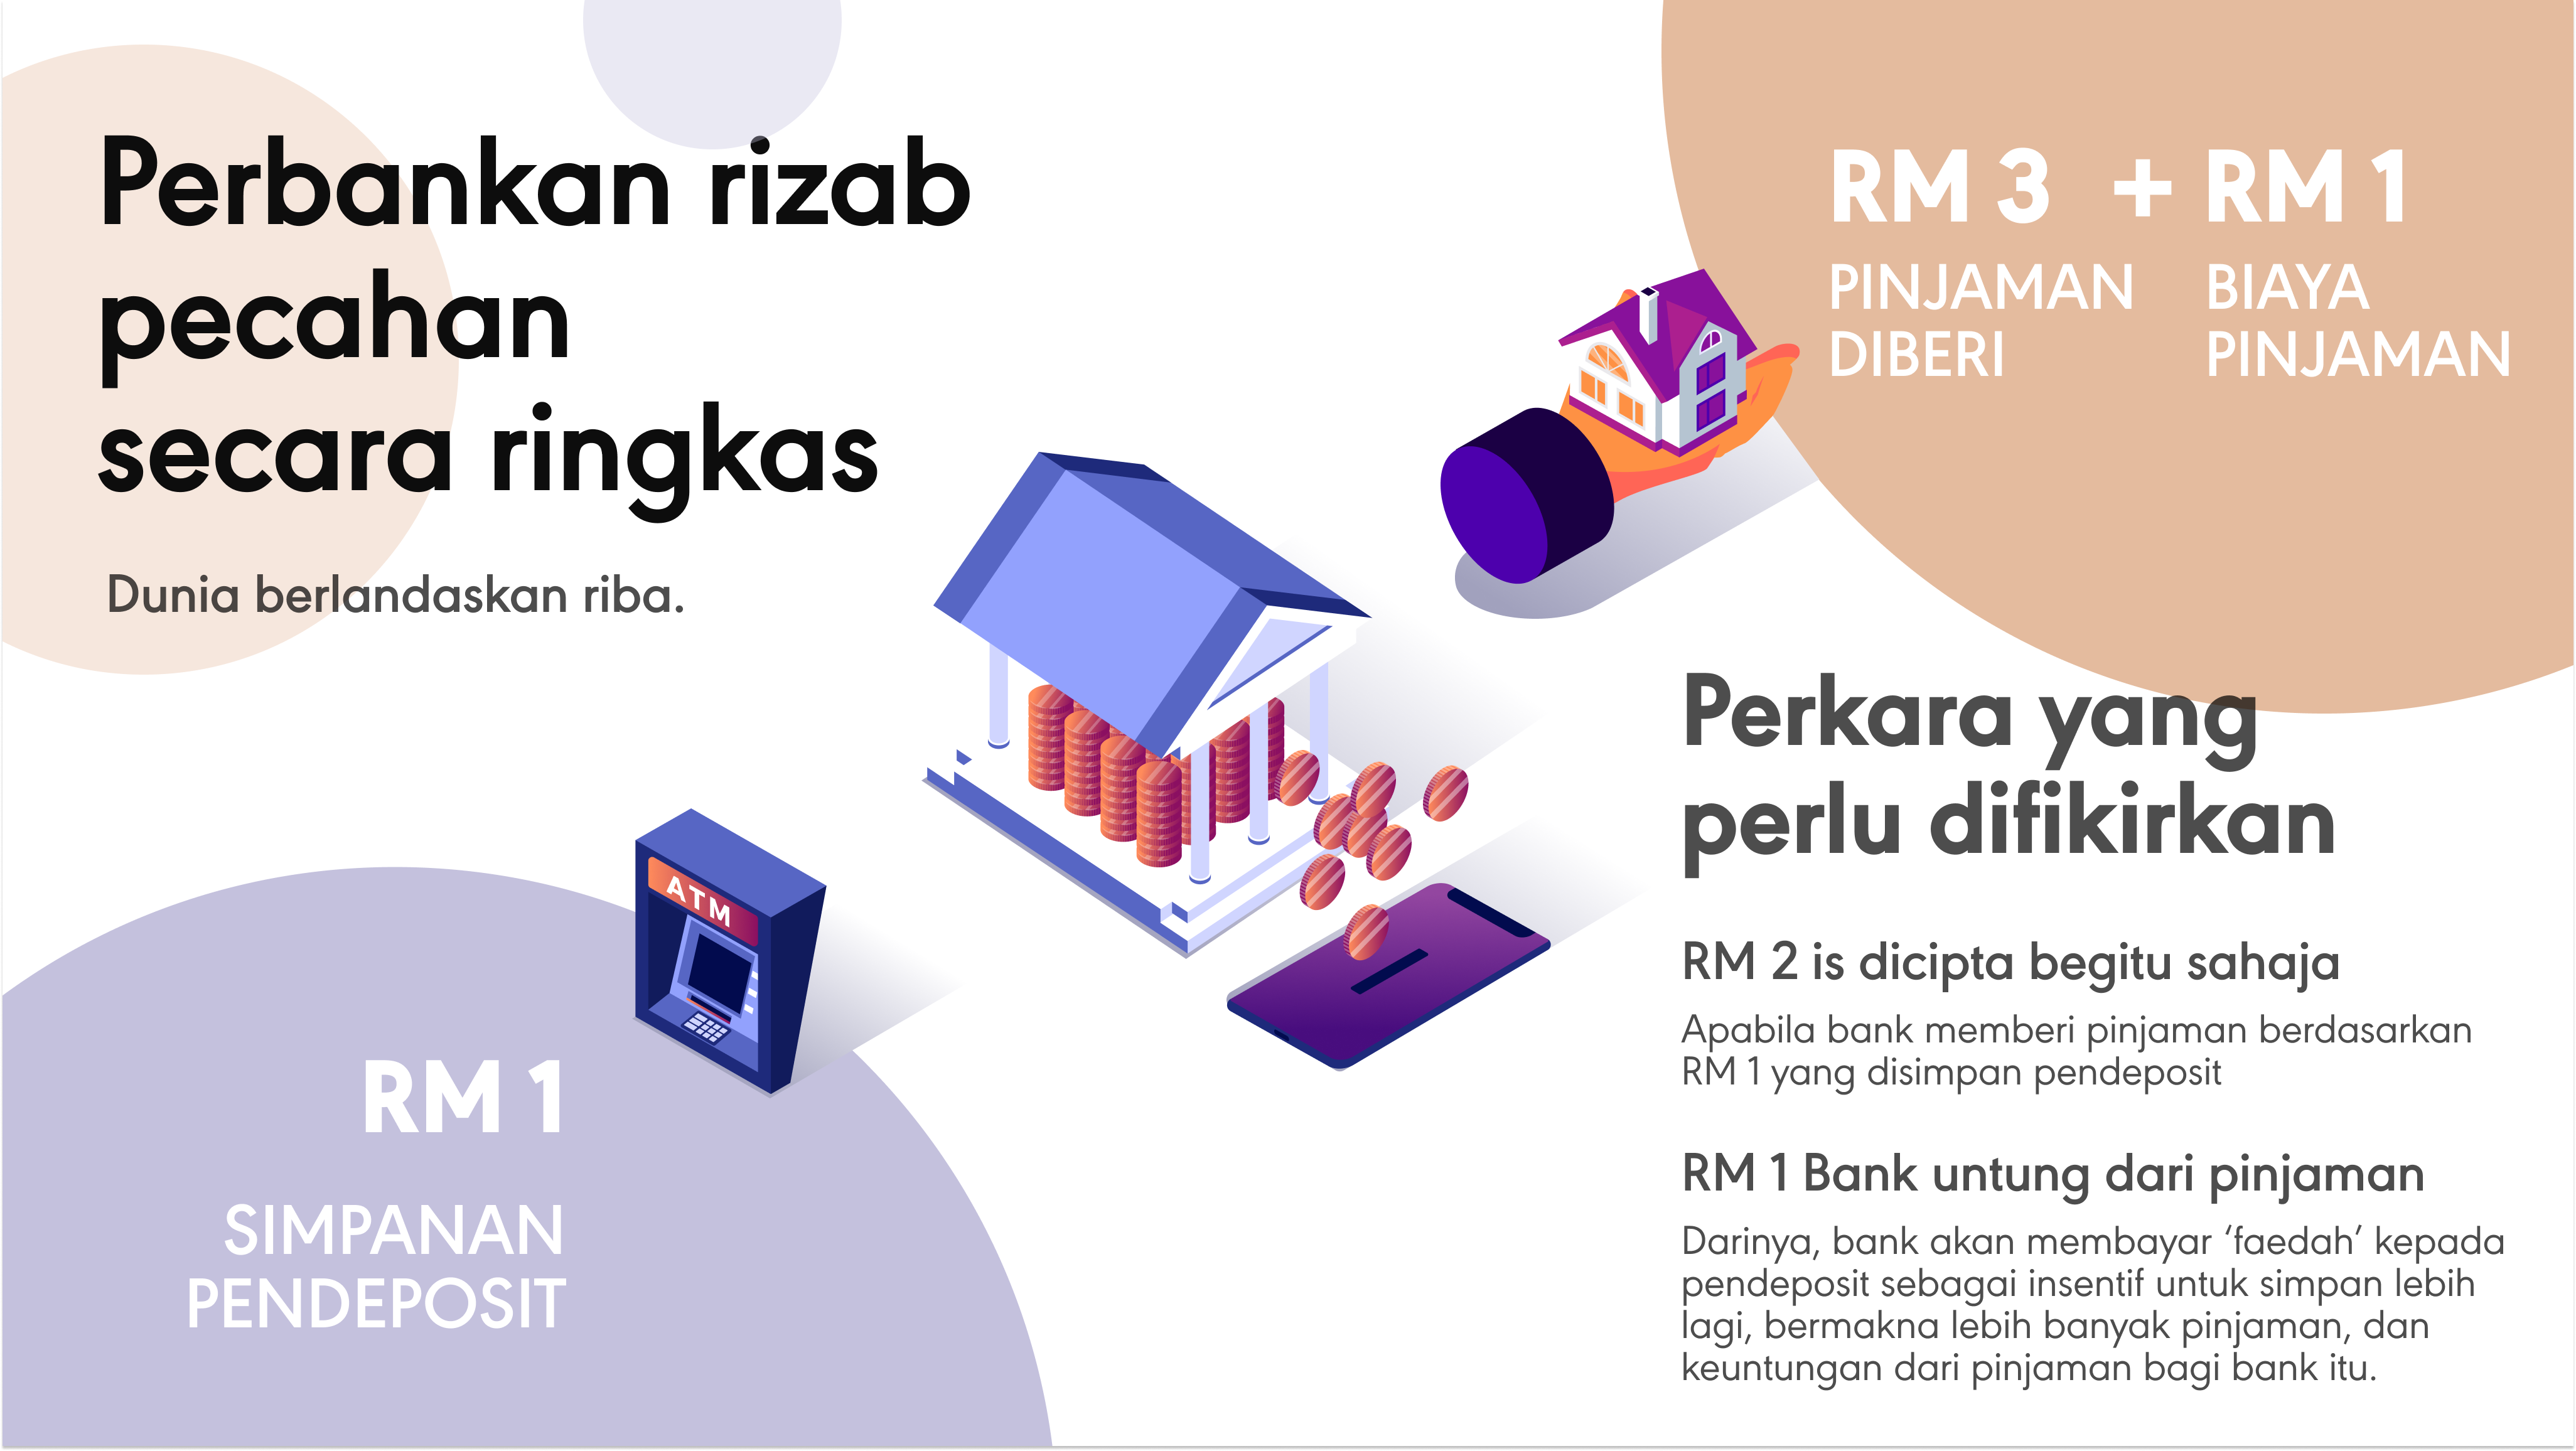
- Menerima deposit (wang yang disimpan dalam bank oleh penyimpan seperti anda dan saya)
- Mengekalkan sebahagian deposit sebagai ‘rizab’ - supaya wang dapat dipulangkan kepada penyimpan apabila diminta
- Menyediakan pinjaman dalam nilai yang lebih daripada rizab
Walaupun dua prinsip pertama mudah difahami, dan seringkali dikaitkan dengan perbankan, namun prinsip ketiga mungkin sedikit aneh, dan tidak sering dibincangkan.
Dalam erti kata lain, bagi setiap Ringgit yang disimpan dalam akaun bank, bank itu dibenarkan untuk memberi pinjaman dengan jumlah berlipat ganda, lantas mencipta wang begitu sahaja. Sistem ini dikenali sebagai perbankan rizab pecahan, yang membolehkan penciptaan wang berlandaskan hutang - jumlah dihutang individu dan perniagaan (dan oleh itu kepada ekonomi) terhadap bank.
Bagaimana Bank menjana pendapatan?
Jadi sekarang kita faham cara bank berfungsi. Namun, bagaimana bank mengaut keuntungan? Dalam penerangan mudah, bank mendapat keuntungan daripada dua pihak, iaitu penyimpan dan peminjam.
- Bagi penyimpan, bank akan menyimpan wangnya dengan selamat. Berbanding menyimpan wang di bawah bantal, bank akan memberi penyimpan kad plastik yang dapat digunakan untuk mengganti wang yang disimpan itu. Bukan itu sahaja, penyimpan juga dapat menikmati kemudahan lain, seperti melihat baki secara atas talian. Namun, kesemuanya dengan yuran.
- Bagi peminjam, bank akan mengenakan yuran (dalam bentuk Riba), berdasarkan jumlah yang dipinjam. Jika peminjam tidak dapat bayar jumlah tersebut dalam masa ditetapkan, ada kemungkinan dia perlu bayar kadar yang lebih tinggi. Jika peminjam langsung tidak dapat bayar? Mesti ada harta yang bank boleh sita, seperti rumah atau kereta!
Apabila kita mula faham cara bank berfungsi dan cara keuntungan (mereka) diraih, semakin jelas bahawa Riba berleluasa. Ini kerana wang dapat dicipta begitu sahaja (seperti perbankan rizab pecahan), serta adanya yuran dikenakan ke atas peminjam apabila membuat pinjaman. Malangnya, kesemua bank di Malaysia (termasuk bank Islam) terlibat dalam amalan sebegini, sama ada secara nyata atau tidak; dan juga diberi nama lain seperti ‘keuntungan’. Ada juga bank yang akan mengaburi amalan berkenaan dengan menggunakan istilah ‘Islam’, dan mengikat beberapa kontrak dalam satu lafaz. Perkara ini perkara yang harus dibincangkan pada lain waktu.
Perjalanan ke arah bebas-Riba untuk menjaga harta dan wang anda
عَنْ أَبِي هُرَيْرَةَ أَنَّ رَسُولَ اللَّهِ صَلَّى اللهُ عَلَيْهِ وَسَلَّمَ قَالَ لَيَأْتِيَنَّ عَلَى النَّاسِ زَمَانٌ لَا يَبْقَى أَحَدٌ إِلَّا أَكَلَ الرِّبَا فَإِنْ لَمْ يَأْكُلْهُ أَصَابَهُ مِنْ بُخَارِهِ
📖 Abu Hurairah meriwayatkan bahawa Rasulullah SAW bersabda,
“Akan tiba masa di mana tiada siapa yang ada kecuali mereka yang terlibat dengan riba. Jika dia tidak terlibat, dia masih akan terkesan dengan pengaruhnya.”
Sumber : Sunan Abī Dāwūd 3331
Dalam kerangka sistem kewangan sedia ada, tidak boleh dinafikan bahawa kita masih perlu menggunakan perkhidmatan yang ditawarkan bank; untuk menjaga wang yang disimpan dan kerana kemudahan pembayaran yang disediakan. Namun, kerana tiadanya bank yang benar-benar bebas daripada riba, kita perlu mempertimbangkan alternatif, di mana harta dapat disimpan dalam institusi dengan kerangka perniagaan berdasarkan ekuiti (musyarakah), dan bukannya hutang.
Berikut merupakan perkara yang boleh diamalkan supaya wang anda - yang diraih dengan susah-payah supanya ianya dapat dijaga tanpa terlibat dalam riba:
- Kurangkan jumlah yang disimpan dalam bank
Bank akan membayar faedah atau ‘kadar keuntungan’ kepada anda berdasarkan jumlah simpanan yang ada dalam akaun simpanan (deposit tetap), dengan nilai antara 2.65% - 3.45% di Malaysia. Perkara ini jelas di bawah unsur riba, dan lebih baik jika dapat dielakkan bersama. Bank selalunya menetapkan kadar minima dalam akaun ada yang akan mencetuskan pembayaran faedah. Jadi, lebih baik jika baki dalam akaun berada bawah kadar minima ini supaya faedah itu tidak didepositkan. Anda boleh semak perkara ini dengan bank anda.
- Tetapkan jumlah yang ingin disimpan dan ingin dibelanja
Menetapkan jumlah yang ingin disimpan dan ingin dibelanja bukan sahaja baik untuk memupuk disiplin kewangan, tetapi perkara ini juga menjadikan anda lebih peka tentang bagaimana cara terbaik untuk menyimpan wang anda.
- Gunakan e-dompet atau produk perbankan digital untuk pembelanjaan
Bagi memastikan anda dapat berbelanja dengan mudah, kebanyakan e-dompet atau produk perbankan digital mempunyai ciri DuitNow yang membolehkan pembayaran menerusi QR. Perkhidmatan sebegini biasanya tidak membayar faedah. Jika ada juga yang membayar faedah, anda boleh memilih untuk menerimanya.
- Menabung dengan pelaburan berlandaskan Shariah
Bagi mereka yang tidak pernah melabur - keputusan ini merupakan keputusan besar, dan mungkin mendatangkan kerisauan. Namun pada masa ini, pelaburan dapat dijalankan dengan mudah berbanding membuka akaun bank (sebenarnya, lebih mudah). Menerusi pelaburan, anda membolehkan wang ‘berkerja’ dalam ekonomi nyata. Perkara ini termasuklah dalam mengembangkan perniagaan (pelaburan teroka) atau membeli harta benda atau emas, dengan harapan agar harganya bertambah dari tahun ke tahun. Aspek pulangan terkompaun dalam pelaburan amat penting jika anda ingin mengembangkan harta. Tambahan pula, jika anda menyimpan wang dan tidak melaburnya, anda akan berhadapan risiko kejatuhan nilai wang yang disebabkan inflasi.
Sebagai pengguna, kadang-kadang adalah sangat penting untuk memahami lebih jauh daripada apa yang tahu terutamanya mekanisme atau fungsi sesuatu perkara. Hanya dengan kaedah tersebut, kita dapat benar-benar menentukan sama ada bank-bank Islam betul-betul mematuhi janji untuk bebas dari riba. Sama seperti bagaimana anda akan mencari restoran halal berkualiti tinggi (tayyib) untuk menikmati santapan, hal ini adalah sama apabila anda ingin mengurus kekayaan anda. Anda pasti tidak ingin berkompromi dengan kualiti dan tahap perkhidmatan supaya anda yakin dapat mengamalkan jalan kehidupan Islam dengan cara yang terbaik. Itulah yang disebut Ehsan.
Klik sini untuk memulakan perjalanan pelaburan bebas-Riba dan berlandaskan Shariah.
Sumber :
https://www.linkedin.com/pulse/investing-my-savings-halal-way-harris-irfan-trsyf/?utm_source=share&utm_medium=member_android&utm_campaign=share_via