Bagaimana Inflasi Menghancurkan Simpanan Anda
Inflasi. Satu perkataan yang sering kita dengar untuk menggambarkan ekonomi suram yang selalu kita alami.
Walaupun ia sering digunakan ketika menggambarkan keseluruhan situasi ekonomi sesebuah negara, ia juga sangat penting untuk kita mengambil kira bagaimana ia memberi kesan kepada kita sebagai individu, dan yang lebih penting, apa yang dimaksudkan dengan wang yang kita simpan di dalam akaun simpanan kita.
Jadi.. sebenarnya, apakah Inflasi itu?
Inflasi adalah kadar di mana harga (barang dan perkhidmatan) dalam ekonomi meningkat sepanjang masa. Apabila inflasi meningkat, daya beli wang menurun kerana lebih banyak wang diperlukan untuk membeli barang yang sama.
Pakar Ekonomi menggunakan ukuran seperti Indeks Harga Pengguna atau Consumer Price Index untuk mengukur tahap inflasi. Indeks ini berfungsi dengan menjejaki perubahan purata harga sepanjang masa yang dibayar oleh pengguna untuk mewakili suatu bakul barang dan perkhidmatan, dan angka inilah yang dilaporkan di dalam berita.
Di Malaysia, kebanyakan barang ruji adalah barang yang harganya terkawal. Kerajaan mengamalkan sistem kawalan harga dan subsidi untuk barangan yang dianggap sebagai keperluan asas termasuk beras dan telur. Sistem ini diperkenalkan sebagai satu usaha kerajaan untuk mengekalkan kestabilan harga dan memastikan ketersediaan sumber makanan kepada rakyat.
Harga Barang Terkawal
Sebagai contoh, sejak tahun Januari 2010, harga purata sekilo beras dianggarkan sebanyak RM 2.00 per kg. Manakala tahun 2023, harganya telah meningkat sehingga RM 2.60 per kg. Ini adalah kenaikan harga sebanyak RM 0.60 bersamaan dengan inflasi sebanyak 30% atau 2.14% setiap tahun. Sepapan telur ayam Gred A yang bersamaan dengan 30 biji telur pula berharga RM 8.00 per papan pada 2010 dan harganya telah meningkat ke RM 12.75 pada 2023. Ini telah menunjukkan inflasi sebanyak 59% atau 4.24% setiap tahun.
Sekarang, mari kita lihat kepada impak inflasi atas produk yang harganya tidak termasuk dalam barang ruji di Malaysia seperti roti canai dan nasi lemak.
Harga Barang Tidak Terkawal
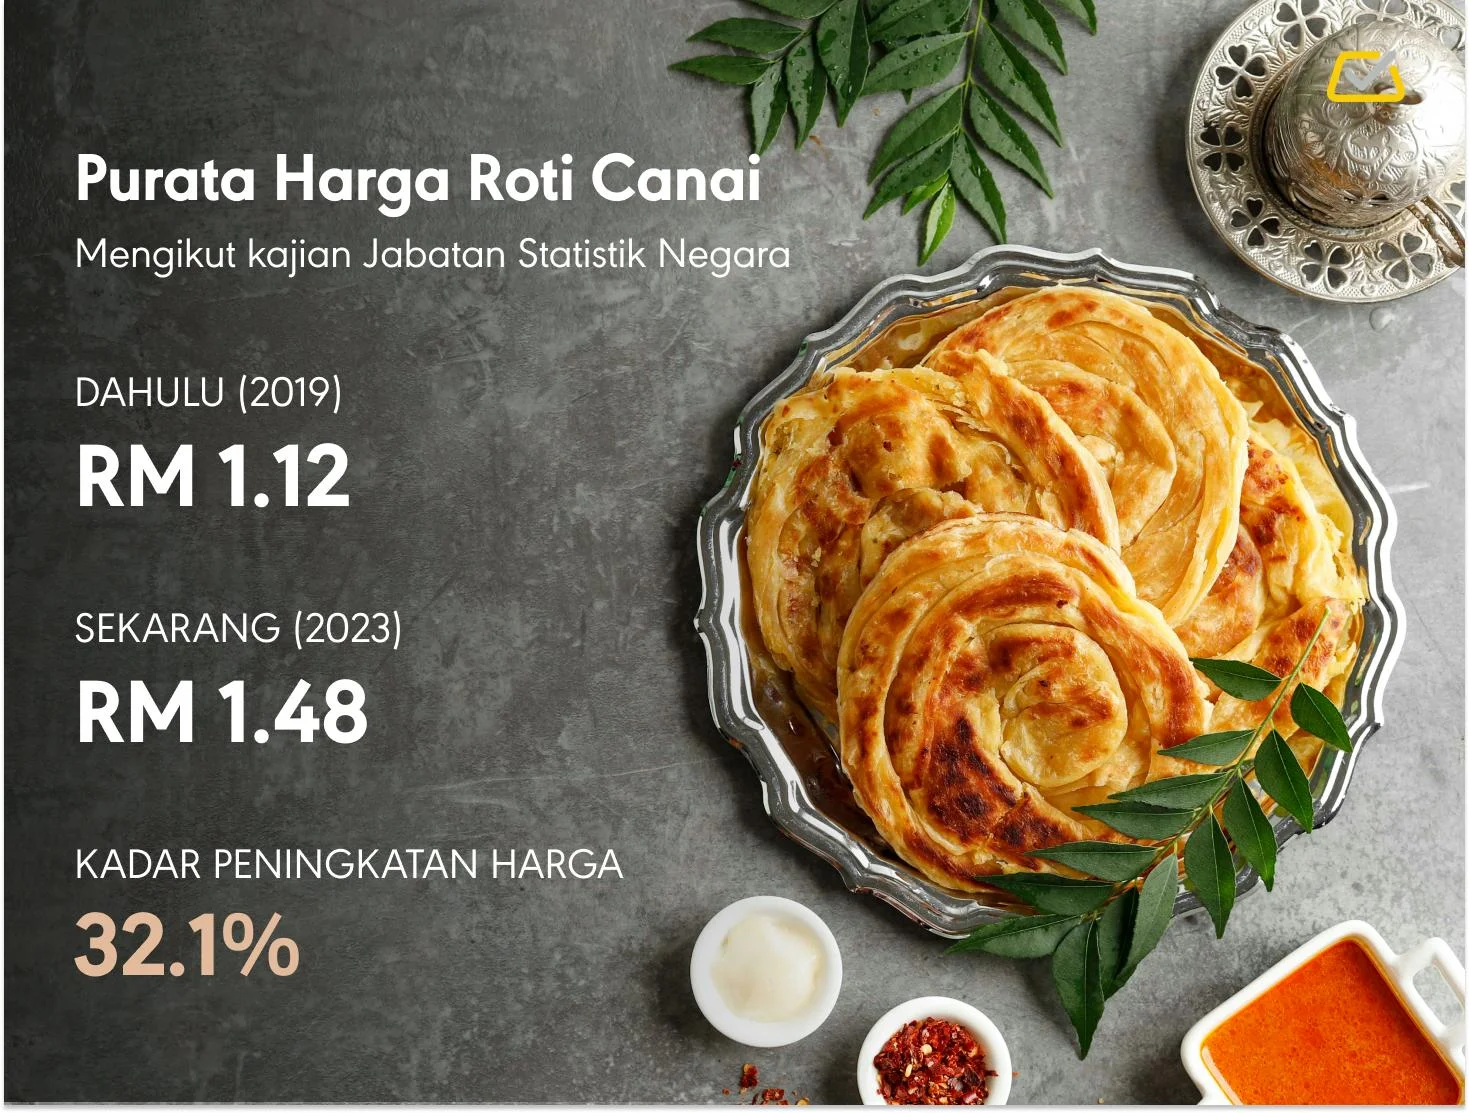
Harga roti canai pada 2019 hanya RM 1.12, namun kini harganya meningkat sehingga RM 1.48 pada akhir tahun 2023. Ini merupakan inflasi sebanyak 32% atau 6.43% setiap tahun. Sama juga seperti nasi lemak, harganya pada tahun 2019 cuma RM 2.78 tetapi kini, harganya meningkat sehingga RM 3.54 di 2023. Inflasi nasi lemak menunjukkan kenaikan 27% atau 5.4% setiap tahun.
Apa Kesimpulannya?
Kita boleh nampak betapa jelasnya walaupun harga barangan ruji terkawal, kita masih mengalami inflasi pada produk-produk yang dibeli setiap hari yang mungkin kita sendiri tidak sedar. Belian harian anda kesemuanya telah meningkat tahun demi tahun dan jika anda cuma menyimpan wang anda di dalam akaun simpanan yang memberi pulangan kurang daripada kadar inflasi peribadi, nilai wang anda akan merosot dari semasa ke semasa.
Ok.. Bagaimana Ini Mempengaruhi Saya?
Kebanyakan orang menyimpan wang mereka dalam akaun simpanan yang lazimnya membayar faedah. Kadar faedah ini dikawal oleh kadar asas yang ditetapkan oleh bank pusat sebuah negara. Di Malaysia, ia adalah Bank Negara Malaysia.
Pada tahun 2023, mereka menetapkan kadar asas sebanyak 2.75% yang telah mempengaruhi semua kadar faedah di negara ini. Mari lihat bagaimana kadar asas Bank Negara telah berubah sejak tahun 2010.
Seperti yang tertunjuk diatas, selama 2 tahun terakhir, kadar faedah telah ditingkatkan ketika Bank Negara cuba mengatasi inflasi dan kini sudah kembali ke 3.00%. Graf dibawah menunjukkan kadar inflasi di Malaysia pada masa yang sama.
Pada 2023, kadar simpanan tertinggi yang ditawarkan di Malaysia adalah 3.75% dan kadar inflasi adalah 2.86%. Walaupun kelihatan baik, ini masih belum mengambil kira kadar inflasi peribadi anda.
Kembali kepada contoh roti canai di permulaan artikel ini, (dengan anggapan kadar inflasi sebanyak 6.43% setahun), jika anda mempunyai RM 100 pada permulaan tahun 2023, dimana harga roti canai adalah RM 1.48, anda boleh membeli 67 roti canai. Tetapi, jika anda menyimpan RM 100 itu pada tahun 2023 dengan kadar faedah 3.75%, anda akan mempunyai RM 103.75 pada tahun 2024, tetapi anda hanya boleh membeli 63 roti canai sahaja. Ini cuma satu aspek untuk menggambarkan permasalahan ini.
Walaupun anda menyimpan wang dengan faedah, anda akan kehilangan nilai wang yang sebenar kerana daya beli wang anda akan berkurang setiap tahun.
Masalah dengan Riba
Masalah ini menjadi lebih besar bagi umat Islam. Kita tahu ini kerana di dalam al-Quran telah tertulis:
"Wahai orang yang beriman, takutlah kepada Allah dan jauhilah (jangan menuntut lagi) saki-baki riba (yang masih ada pada orang yang berhutang) jika kamu benar-benar orang yang beriman." (Surah Al-Baqarah, 2:278)
(Sumber: Tafsir Pimpinan ar-Rahman Kepada Pengertian al-Quran, Kuala Lumpur, Jabatan Kemajuan Islam Malaysia)
Ini sudah cukup bagi kita untuk mengetahui bahawa riba atau erti kata lainnya sebagai faedah adalah sepenuhnya diharamkan. Oleh itu, kita sepatutnya tidak meletakkan wang kita dalam jenis akaun ini dan jika kita melakukannya, kita sepatutnya tidak boleh memanfaatkan faedah itu sama sekali.
Ini membawa kita kepada konsep penyucian dalam kewangan Islam. Penyucian adalah proses pembersihan yang memerlukan mana-mana pendapatan yang dihasilkan daripada aktiviti yang melanggar prinsip-prinsip Islam untuk disumbangkan kepada amal. Untuk maklumat lanjut, lihat laman Syariah kami.
Ini bermakna secara praktikal, sebarang pendapatan faedah yang diterima sepatutnya disumbangkan untuk menyucikan wang kita. Sudah tentu, akibat daripada ini adalah kita akan merasai kesan inflasi dengan lebih sukar.
Jadi, apakah yang boleh anda lakukan mengenainya?
Dalam setandan pisang, tidak semuanya busuk, dan di sinilah peranan kami.
"Padahal Allah menghalalkan berjual-beli (berniaga) dan mengharamkan riba." (Surah Al-Baqarah 2:275)
(Sumber: Tafsir Pimpinan ar-Rahman Kepada Pengertian al-Quran, Kuala Lumpur, Jabatan Kemajuan Islam Malaysia)
Sama seperti faedah yang sekeras-kerasnya dilarang dalam Kewangan Islam, perdagangan amat-amat digalakkan. Oleh itu, pelaburan wang kita ke dalam ekonomi adalah pilihan sebenar bagi kita untuk memperkukuhkan kekayaan kita dan disinilah Wahed membantu lebih daripada 300,000 pelanggan seperti anda memperkukuhkan kekayaan mereka dengan cara yang seiring dengan iman dan nilai-nilai anda.
Kami melakukan ini dengan melaburkan wang anda dalam pelbagai pelaburan yang sesuai dengan anda dan yang memastikan anda berasa selesa.
Dan kami tahu bahawa melaburkan wang anda bukan hanya tentang memastikan ia dilakukan secara patuh Syariah, tetapi juga dilakukan dengan cara yang benar-benar memperkukuhkan kekayaan anda dan membantu anda mencapai perkara yang anda inginkan dalam hidup. Itulah sebabnya kami memberi tumpuan untuk melaburkan wang anda dengan cara yang memberikan prestasi yang anda perlukan, tanpa berkompromi. Walau bagaimanapun jangan sekadar percaya dengan kata-kata kami! Lihat juga carta di bawah di mana kami telah menambah prestasi sebenar kami selama 5 tahun terakhir di pelbagai portfolio MYS dan membandingkannya dengan kadar inflasi.
Seperti yang dapat anda lihat, ini dengan sempurna menekankan mengapa pelaburan adalah penting untuk masa depan kewangan anda kerana kadar pulangan sebenar bagi akaun pelaburan secara umumnya lebih tinggi daripada akaun simpanan (seperti yang kita sebutkan sebelum ini yang bahkan tidak mengekalkan ketinggalan dengan inflasi).
Untuk memulakan pelaburan halal anda dan menjadikan wang anda berkembang, daftar di sini.